UPI-তে ₹২,০০০ পর্যন্ত কোনও চার্জ নয়! ₹২,০০০-এর বেশি পাঠালে কি টাকা কাটবে? কেন্দ্রের নতুন নিয়মে কী বদলাল
ডিজিটাল পেমেন্ট ব্যবহার করেন? তাহলে UPI নিয়ে কেন্দ্রীয় সরকারের সাম্প্রতিক সিদ্ধান্তটি আপনার জানা অত্যন্ত জরুরি। প্রতিদিন চা-জলখাবার থেকে শুরু করে বাজার, অনলাইন কেনাকাটা, বিল পেমেন্ট, বন্ধু বা আত্মীয়কে টাকা পাঠানো—সব ক্ষেত্রেই এখন UPI-এর ব্যবহার অনেক বেড়েছে। ফলে UPI লেনদেনের উপর কোনও চার্জ বসবে কি না, এই প্রশ্ন সাধারণ মানুষের কাছে যথেষ্ট গুরুত্বপূর্ণ।UPI-তে ₹২০০০ পর্যন্ত চার্জ নেই, বেশি পাঠালে কি টাকা কাটবে? নতুন নিয়ম জানুন
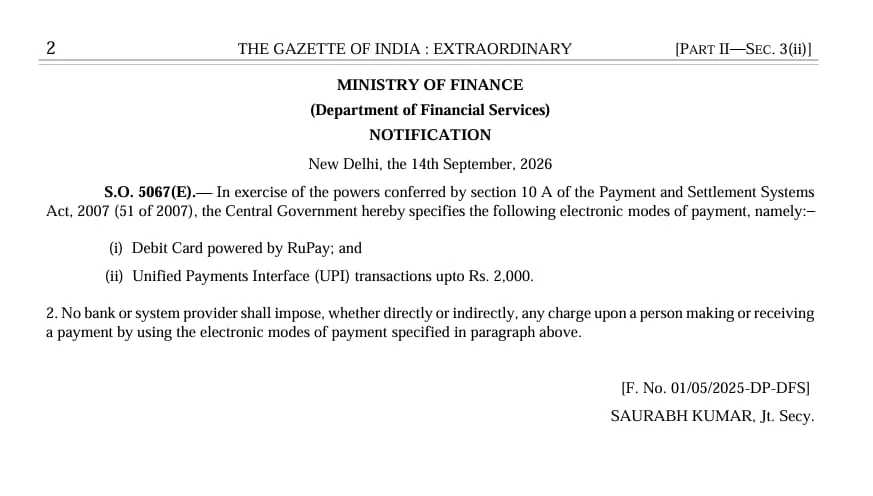
এই পরিস্থিতিতেই কেন্দ্রীয় সরকার UPI এবং RuPay ডেবিট কার্ডের লেনদেন নিয়ে নতুন বিজ্ঞপ্তি প্রকাশ করেছে। ১৪ সেপ্টেম্বর ২০২৬ তারিখের ওই বিজ্ঞপ্তিতে বলা হয়েছে, নির্দিষ্ট ইলেকট্রনিক পেমেন্ট ব্যবস্থার ক্ষেত্রে ব্যাঙ্ক বা পেমেন্ট সিস্টেম প্রদানকারী সরাসরি কিংবা পরোক্ষভাবে কোনও চার্জ নিতে পারবে না। এর মধ্যে রয়েছে RuPay-powered debit card এবং ₹২,০০০ পর্যন্ত UPI transactions। (Gazette Tracker)
এখানেই তৈরি হয়েছে একটি গুরুত্বপূর্ণ প্রশ্ন—তাহলে ₹২,০০০-এর বেশি UPI পেমেন্ট করলে কি এবার চার্জ দিতে হবে? Also read.
এর সরাসরি উত্তর হল, না, ₹২,০০০-এর বেশি UPI করলেই এখনই কোনও নির্দিষ্ট চার্জ দিতে হবে—এমন নিয়ম এই বিজ্ঞপ্তিতে ঘোষণা করা হয়নি। তবে গুরুত্বপূর্ণ পরিবর্তন হল, নতুন আইনি কাঠামোয় ₹২,০০০ পর্যন্ত UPI লেনদেনের ক্ষেত্রে স্পষ্ট no-charge protection দেওয়া হয়েছে। ₹২,০০০-এর বেশি UPI লেনদেন সেই নির্দিষ্ট সুরক্ষার মধ্যে নেই। এর অর্থ এই নয় যে অতিরিক্ত টাকা পাঠালেই সঙ্গে সঙ্গে আপনার অ্যাকাউন্ট থেকে কোনও ফি কেটে নেওয়া শুরু হয়েছে। (NewsDrum)
তাই পুরো বিষয়টি নিয়ে আতঙ্কিত হওয়ার আগে নিয়মটি ভালোভাবে বোঝা প্রয়োজন। বিশেষ করে UPI ব্যবহারকারী, দোকানদার, অনলাইন ব্যবসায়ী এবং ছোট-বড় মার্চেন্টদের ক্ষেত্রে এই পরিবর্তনের অর্থ এক নয়।
এই প্রতিবেদনে সহজ ভাষায় জানানো হল—কেন্দ্রের নতুন বিজ্ঞপ্তিতে আসলে কী বলা হয়েছে, ₹২,০০০ সীমা কেন গুরুত্বপূর্ণ, ₹২,০০০-এর বেশি টাকা পাঠালে কী হবে, MDR বলতে কী বোঝায়, RuPay ডেবিট কার্ডের ক্ষেত্রে নিয়ম কী এবং সাধারণ UPI ব্যবহারকারীদের জন্য এর বাস্তব অর্থ কী।
What is: UPI আসলে কী?
UPI বা Unified Payments Interface হল ভারতের একটি দ্রুত ও সহজ ডিজিটাল পেমেন্ট ব্যবস্থা। এর মাধ্যমে ব্যাঙ্ক অ্যাকাউন্ট থেকে অন্য ব্যাঙ্ক অ্যাকাউন্টে টাকা পাঠানো বা কোনও ব্যবসায়ীকে অর্থ প্রদান করা যায়।
UPI ব্যবহারের জন্য সাধারণত প্রয়োজন হয় একটি UPI-enabled ব্যাঙ্ক অ্যাকাউন্ট এবং একটি সমর্থিত UPI অ্যাপ। বর্তমানে বিভিন্ন ব্যাঙ্ক ও পেমেন্ট অ্যাপের মাধ্যমে UPI ব্যবহার করা যায়।
এর সবচেয়ে বড় সুবিধা হল, টাকা পাঠানোর জন্য সাধারণত ব্যাঙ্ক অ্যাকাউন্ট নম্বর এবং IFSC আলাদা করে মনে রাখার প্রয়োজন হয় না। UPI ID, মোবাইল নম্বর, QR code অথবা অন্যান্য অনুমোদিত পদ্ধতির মাধ্যমে পেমেন্ট করা সম্ভব।
এই কারণেই ভারতের দৈনন্দিন লেনদেনে UPI এত গুরুত্বপূর্ণ হয়ে উঠেছে।
নতুন বিজ্ঞপ্তিতে আসলে কী বলা হয়েছে?
১৪ সেপ্টেম্বর ২০২৬ তারিখে অর্থ মন্ত্রকের Department of Financial Services-এর পক্ষ থেকে একটি বিজ্ঞপ্তি প্রকাশ করা হয়েছে। এটি Payment and Settlement Systems Act, 2007-এর Section 10A-এর অধীনে জারি হয়েছে। বিজ্ঞপ্তিতে দুটি electronic mode নির্দিষ্ট করা হয়েছে:
- RuPay-powered Debit Card
- ₹২,০০০ পর্যন্ত UPI transactions
এই নির্দিষ্ট payment modes-এর ক্ষেত্রে কোনও ব্যক্তি টাকা পাঠালে বা গ্রহণ করলে ব্যাঙ্ক কিংবা system provider সরাসরি বা পরোক্ষভাবে কোনও charge আরোপ করতে পারবে না। (Gazette Tracker)
অর্থাৎ ₹২,০০০ পর্যন্ত UPI পেমেন্টের ক্ষেত্রে no-charge protection এখন স্পষ্টভাবে নির্দিষ্ট করা হয়েছে।
এক নজরে নতুন UPI নিয়ম
| বিষয় | নতুন নিয়ম |
|---|---|
| বিজ্ঞপ্তির তারিখ | ১৪ সেপ্টেম্বর ২০২৬ |
| সংশ্লিষ্ট মন্ত্রক | অর্থ মন্ত্রক |
| বিভাগ | Department of Financial Services |
| আইনি ভিত্তি | Payment and Settlement Systems Act, 2007 |
| ধারা | Section 10A |
| UPI-র সুরক্ষিত সীমা | ₹২,০০০ পর্যন্ত |
| ₹২,০০০ পর্যন্ত UPI | চার্জ আরোপ করা যাবে না |
| RuPay Debit Card | নির্দিষ্ট no-charge protection |
| ₹২,০০০-এর বেশি UPI | এই বিজ্ঞপ্তির নির্দিষ্ট no-charge তালিকায় নেই |
| বেশি UPI করলেই চার্জ | না, এমন কোনও automatic charge ঘোষণা হয়নি |
| MDR | বর্তমানে নির্দিষ্ট নতুন MDR rate এই বিজ্ঞপ্তিতে ঘোষণা হয়নি |
| টাকা পাঠানো ব্যক্তি | ₹২,০০০ পর্যন্ত সুরক্ষার আওতায় |
| টাকা গ্রহণকারী | ₹২,০০০ পর্যন্ত সুরক্ষার আওতায় |
₹২,০০০ পর্যন্ত UPI করলে কি চার্জ দিতে হবে?
না।
নতুন বিজ্ঞপ্তির সবচেয়ে গুরুত্বপূর্ণ বিষয় এটাই।
₹২,০০০ পর্যন্ত UPI transaction-কে কেন্দ্রীয় সরকার এমন একটি electronic mode হিসেবে নির্দিষ্ট করেছে, যার ক্ষেত্রে ব্যাঙ্ক বা system provider টাকা পাঠানো বা গ্রহণকারী ব্যক্তির উপর সরাসরি কিংবা পরোক্ষভাবে charge আরোপ করতে পারবে না। (Gazette Tracker)
সহজ উদাহরণ দিয়ে বোঝা যাক।
ধরুন আপনি কোনও দোকানে ₹৫০০-এর পণ্য কিনলেন এবং UPI-এর মাধ্যমে ₹৫০০ দিলেন।
এই ₹৫০০-এর UPI payment-এর জন্য আলাদা transaction charge আপনার কাছ থেকে নেওয়ার কথা নয়।
আবার আপনি বন্ধুকে ₹১,৫০০ পাঠালেন। এই ধরনের ₹২,০০০-এর মধ্যে থাকা UPI transaction-ও নতুন no-charge protection-এর আওতায় রয়েছে।
তাহলে ₹২,০০০-এর বেশি UPI করলে কী হবে?
এটাই এই নতুন নিয়মের সবচেয়ে গুরুত্বপূর্ণ অংশ।
ধরুন আপনি কাউকে ₹৫,০০০ UPI করলেন।
এখন এই ₹৫,০০০ transaction ₹২,০০০ পর্যন্ত UPI no-charge protection-এর মধ্যে পড়বে না।
কিন্তু এর অর্থ এই নয় যে ₹৫,০০০ পাঠানোর সঙ্গে সঙ্গে আপনার ব্যাঙ্ক অ্যাকাউন্ট থেকে কোনও নির্দিষ্ট শতাংশ বা নির্দিষ্ট টাকা কেটে নেওয়া হবে।
নতুন বিজ্ঞপ্তিতে ₹২,০০০-এর বেশি UPI লেনদেনের জন্য কোনও নির্দিষ্ট customer charge ঘোষণা করা হয়নি। অর্থাৎ ₹২,০০০-এর সীমা মূলত কোন UPI transaction-কে Section 10A-এর এই নির্দিষ্ট statutory no-charge protection-এর আওতায় রাখা হয়েছে, তা নির্ধারণ করছে। (NewsDrum)
এটি খুব গুরুত্বপূর্ণ পার্থক্য।
₹২,০০০-এর বেশি UPI মানেই কি চার্জ?
না।
এই বিষয়টি নিয়ে সবচেয়ে বেশি বিভ্রান্তি তৈরি হয়েছে।
অনেকেই ₹২,০০০-এর সীমা দেখে মনে করছেন, এর বেশি টাকা UPI করলে হয়তো প্রতিটি লেনদেনে আলাদা fee দিতে হবে।
কিন্তু নতুন বিজ্ঞপ্তি এমন কথা বলছে না।
বিজ্ঞপ্তিতে ₹২,০০০ পর্যন্ত UPI transaction-কে no-charge protection-এর আওতায় রাখা হয়েছে। এর বেশি transaction ওই নির্দিষ্ট সুরক্ষার তালিকায় নেই।
তবে কোনও নির্দিষ্ট নতুন UPI charge বা MDR rate এই বিজ্ঞপ্তির মাধ্যমে ঘোষণা করা হয়নি। তাই ₹৫,০০০, ₹১০,০০০ বা তার বেশি UPI করলেই নির্দিষ্টভাবে কত টাকা কাটা হবে—এমন কোনও fixed rate এই ঘোষণায় নেই। (NewsDrum)
তাহলে ₹২,০০০ সীমা নিয়ে এত আলোচনা কেন?
এর পেছনে রয়েছে UPI-এর no-charge protection-এর আইনি কাঠামোয় পরিবর্তন।
নতুন notification-এর আগে Section 10A-এর কাঠামোতে payment modes-এর সঙ্গে Section 269SU-এর reference ছিল। ২০২৬ সালে আইনি পরিবর্তনের পরে সরকার notification-এর মাধ্যমে কোন electronic payment modes no-charge protection-এর আওতায় থাকবে, তা নির্দিষ্ট করতে পারছে।
১৪ সেপ্টেম্বরের notification-এ সরকার সেই তালিকায় RuPay-powered debit card এবং ₹২,০০০ পর্যন্ত UPI transaction নির্দিষ্ট করেছে। (Gazette Tracker)
ফলে এখন UPI নিয়ে মূল প্রশ্ন হচ্ছে—₹২,০০০ পর্যন্ত স্পষ্ট সুরক্ষা থাকলেও তার ওপরে transaction-এর ক্ষেত্রে ভবিষ্যতে কোনও payment charge কাঠামো তৈরি হবে কি না।
তবে বর্তমানে কোনও automatic customer fee চালু হয়ে গেছে—এমন তথ্য এই notification দেয় না
।
সাধারণ মানুষের কি UPI ব্যবহার বন্ধ করা উচিত?
একেবারেই নয়।
নতুন নিয়মের কারণে সাধারণ UPI ব্যবহারকারীদের আতঙ্কিত হওয়ার কোনও কারণ নেই।
দৈনন্দিন ছোটখাটো পেমেন্টের বড় অংশই ₹২,০০০-এর নিচে থাকে। এই ধরনের transaction-এর ক্ষেত্রে নতুন বিজ্ঞপ্তিতে no-charge protection স্পষ্টভাবে উল্লেখ করা হয়েছে।
আপনি যদি ₹১০০, ₹২৫০, ₹৫০০, ₹১,০০০ বা ₹২,০০০ UPI করেন, এই transaction-গুলির ক্ষেত্রে নতুন নিয়মে সরাসরি বা পরোক্ষভাবে charge আরোপের বিরুদ্ধে স্পষ্ট সুরক্ষা রয়েছে। (Gazette Tracker)
আর ₹২,০০০-এর বেশি payment করলেও এখনই কোনও automatic fee চালু হয়েছে—এমনটা ধরে নেওয়া ঠিক নয়।
বন্ধু বা আত্মীয়কে ₹২,০০০-এর বেশি পাঠালে কি চার্জ লাগবে?
এখানেও পরিষ্কার থাকা দরকার।
আপনি যদি বন্ধুকে ₹৫,০০০ পাঠান, তাহলে নতুন notification অনুযায়ী ₹২,০০০ পর্যন্ত UPI transaction-এর যে statutory no-charge protection নির্দিষ্ট করা হয়েছে, সেটি ওই পুরো ₹৫,০০০ transaction-এর ক্ষেত্রে প্রযোজ্য নয়।
কিন্তু তার মানে এই নয় যে বন্ধুকে ₹৫,০০০ পাঠানোর জন্য এখনই একটি নির্দিষ্ট customer fee দিতে হবে।
₹২,০০০-এর বেশি person-to-person UPI payment-এর জন্য এই notification কোনও নির্দিষ্ট charge rate ঘোষণা করেনি।
তাই “₹২,০০০-এর বেশি UPI করলেই টাকা কেটে নেওয়া হবে”—এই বক্তব্যটি অতিরঞ্জিত।
দোকানে ₹২,০০০-এর বেশি UPI করলে কী হবে?
এখানে বিষয়টি কিছুটা আলাদা করে দেখা দরকার।
UPI-তে Person-to-Merchant বা P2M transaction এবং Person-to-Person বা P2P transaction এক জিনিস নয়।
আপনি যখন দোকানে QR code scan করে পেমেন্ট করেন, সেটি merchant payment।
ধরুন একটি পণ্যের দাম ₹৩,৫০০। আপনি UPI-তে ₹৩,৫০০ পেমেন্ট করলেন।
এই transaction ₹২,০০০-এর no-charge protection-এর মধ্যে নেই। কিন্তু তার মানে এই নয় যে আপনাকে এখনই ₹৩,৫০০-এর উপর অতিরিক্ত একটি নির্দিষ্ট UPI fee দিতে হবে।
বর্তমান বিজ্ঞপ্তি কোনও নির্দিষ্ট MDR rate ঘোষণা করছে না। (NewsDrum)
MDR কী?
UPI নিয়ে আলোচনা করতে গেলে MDR বা Merchant Discount Rate শব্দটি বারবার সামনে আসে।
সহজ ভাষায় MDR হল merchant payment-এর সঙ্গে সম্পর্কিত একটি fee বা rate, যা payment ecosystem-এর বিভিন্ন পক্ষের মধ্যে প্রযোজ্য হতে পারে।
একটি digital payment transaction সফলভাবে সম্পন্ন করতে একাধিক প্রযুক্তিগত ও আর্থিক পরিকাঠামো কাজ করে।
যেমন—
- Payment app
- Bank
- Payment service provider
- Acquiring bank
- Payment network
- প্রযুক্তিগত infrastructure
- Fraud monitoring system
- Cybersecurity infrastructure
এই পুরো ecosystem পরিচালনা করতে খরচ হয়।
MDR নিয়ে আলোচনার মূল বিষয় হল, সেই খরচের একটি অংশ কীভাবে payment ecosystem-এর মধ্যে ভাগ হবে।
তবে বর্তমান notification নিজে থেকে কোনও নতুন MDR rate ঘোষণা করেনি।
MDR কি সাধারণ গ্রাহককে দিতে হবে?
এখানেই সবচেয়ে বেশি ভুল বোঝাবুঝি হয়।
MDR মূলত merchant/payment ecosystem-এর সঙ্গে সম্পর্কিত বিষয়। কোনও নির্দিষ্ট transaction-এর ক্ষেত্রে MDR-এর কাঠামো কী হবে, তা policy এবং payment ecosystem-এর নিয়মের উপর নির্ভর করে।
সাধারণ UPI ব্যবহারকারী যখন ₹৫০০-এর QR payment করেন, তখন তার ফোনে “MDR” নামে আলাদা টাকা কেটে নেওয়া হবে—এমন কোনও নতুন নিয়ম এই notification-এ বলা হয়নি।
বিশেষ করে ₹২,০০০ পর্যন্ত transaction-এর ক্ষেত্রে নতুন notification সরাসরি বা পরোক্ষভাবে charge আরোপ নিষিদ্ধ করেছে। (Gazette Tracker)
RuPay Debit Card-এর ক্ষেত্রে কী নিয়ম?
UPI-এর পাশাপাশি RuPay-powered Debit Card-কেও নতুন notification-এর আওতায় রাখা হয়েছে।
এখানে একটি গুরুত্বপূর্ণ বিষয় লক্ষ্য করার মতো।
Notification-এ RuPay debit card-কে আলাদাভাবে উল্লেখ করা হয়েছে এবং UPI-এর ক্ষেত্রে “up to ₹2,000” সীমাটি দেওয়া হয়েছে। অর্থাৎ notification-এর ভাষায় ₹২,০০০ সীমাটি UPI-এর সঙ্গে যুক্ত। (Gazette Tracker)
তাই RuPay debit card-এর ক্ষেত্রে UPI-এর মতো একই ₹২,০০০ সীমা ধরে নেওয়া ঠিক হবে না।
নতুন নিয়মের সবচেয়ে গুরুত্বপূর্ণ ৫টি বিষয়
১. ₹২,০০০ পর্যন্ত UPI সুরক্ষিত
₹২,০০০ পর্যন্ত UPI transaction-এর ক্ষেত্রে no-charge protection রয়েছে।
২. ₹২,০০০-এর বেশি UPI নিষিদ্ধ নয়
₹২,০০০-এর বেশি টাকা UPI করা যাবে না—এমন কোনও নিয়ম নেই।
৩. বেশি টাকা পাঠালেই automatic charge নয়
₹২,০০০-এর বেশি UPI করলেই নির্দিষ্ট charge কেটে নেওয়া শুরু হয়েছে—এমন কোনও ঘোষণা নেই।
৪. MDR rate ঘোষণা হয়নি
এই notification কোনও নির্দিষ্ট নতুন MDR rate বা customer fee ঘোষণা করছে না।
৫. RuPay debit card আলাদাভাবে নির্দিষ্ট
Notification-এ RuPay-powered debit card এবং ₹২,০০০ পর্যন্ত UPI-কে আলাদা electronic mode হিসেবে উল্লেখ করা হয়েছে। (Gazette Tracker)
কেন সরকার ₹২,০০০ পর্যন্ত UPI-কে আলাদা করে উল্লেখ করল?
এর পেছনে ডিজিটাল পেমেন্টের সাধারণ ব্যবহার এবং ছোট মূল্যমানের transaction-এর গুরুত্ব রয়েছে।
UPI-এর একটি বড় অংশ দৈনন্দিন ছোট পেমেন্টের সঙ্গে যুক্ত।
যেমন—
- চায়ের দোকান
- রেস্তোরাঁ
- মুদি দোকান
- ওষুধের দোকান
- স্থানীয় বাজার
- ছোট ব্যবসা
- অটো বা ক্যাব
- অনলাইন ছোট পেমেন্ট
- ব্যক্তিগত টাকা পাঠানো
এই ধরনের লেনদেনে ₹২,০০০ একটি গুরুত্বপূর্ণ transaction bracket।
সরকারের notification এই নির্দিষ্ট অংশকে no-charge protection-এর মধ্যে স্পষ্টভাবে রেখেছে।
UPI-তে কি নতুন করে টাকা পাঠানোর সীমা বসানো হয়েছে?
না।
এখানে “₹২,০০০ limit” কথাটি শুনে অনেকে ভাবতে পারেন, UPI-তে এখন সর্বোচ্চ ₹২,০০০ পাঠানো যাবে।
এটি ভুল।
₹২,০০০ হল এই notification-এর no-charge protection-এর threshold, UPI-এর সাধারণ transaction limit নয়।
অর্থাৎ notification-এর উদ্দেশ্য এমন নয় যে ₹২,০০০-এর বেশি UPI payment করা যাবে না।
আপনার UPI transaction limit ব্যাঙ্ক, UPI service এবং সংশ্লিষ্ট transaction category অনুযায়ী আলাদা হতে পারে।
₹২,০০০-এর বেশি UPI করলে কি transaction আটকে যাবে?
না।
এই notification ₹২,০০০-এর বেশি UPI transaction নিষিদ্ধ করেনি।
আপনার ব্যাঙ্ক ও UPI service-এর অনুমোদিত limit-এর মধ্যে থাকলে আপনি আগের মতোই বেশি টাকার transaction করতে পারবেন।
এখানে ₹২,০০০ মূলত charge protection-এর সঙ্গে সম্পর্কিত, transaction করার অনুমতির সঙ্গে নয়।
₹২,০০০-এর বেশি পেমেন্টে এখন কী পরিবর্তন হয়েছে?
সবচেয়ে সহজভাবে বললে, পরিবর্তনটি হল statutory no-charge protection-এর scope-এ।
₹২,০০০ পর্যন্ত UPI transaction notification-এর মাধ্যমে স্পষ্টভাবে protected।
₹২,০০০-এর বেশি transaction ওই তালিকায় নেই।
কিন্তু “তালিকায় নেই” এবং “চার্জ চালু হয়েছে”—এই দুইটি এক কথা নয়।
এই পার্থক্যটি না বুঝলেই ভুল খবর ছড়ানোর সম্ভাবনা তৈরি হয়।
একটি সহজ উদাহরণে পুরো বিষয়টি বুঝুন
ধরুন আপনার কাছে একটি UPI-enabled ব্যাঙ্ক অ্যাকাউন্ট রয়েছে।
উদাহরণ ১: ₹৫০০ payment
আপনি দোকানে ₹৫০০ UPI করলেন।
ফল: নতুন no-charge protection-এর আওতায়।
উদাহরণ ২: ₹২,০০০ payment
আপনি ₹২,০০০ UPI করলেন।
ফল: ₹২,০০০ পর্যন্ত transaction হওয়ায় no-charge protection প্রযোজ্য।
উদাহরণ ৩: ₹৫,০০০ payment
আপনি ₹৫,০০০ UPI করলেন।
ফল: এটি ₹২,০০০ পর্যন্ত protected category-তে পড়ছে না। কিন্তু এই notification অনুযায়ী ₹৫,০০০ payment-এর উপর কোনও নির্দিষ্ট customer charge ঘোষণা করা হয়নি।
উদাহরণ ৪: ₹১০,০০০ payment
একইভাবে ₹১০,০০০ transaction ₹২,০০০ পর্যন্ত protected category-র বাইরে। তবে notification নিজে থেকে কোনও fixed UPI fee চালু করছে না।
নতুন নিয়মে কারা সবচেয়ে বেশি প্রভাবিত হতে পারেন?
এই পরিবর্তনের প্রভাব বুঝতে গেলে সাধারণ UPI user এবং merchant-কে আলাদা করে দেখতে হবে।
সাধারণ UPI user
ছোট transaction-এর ক্ষেত্রে নতুন নিয়মে স্পষ্ট no-charge protection রয়েছে।
Merchant
Merchant payment ecosystem-এ MDR এবং payment processing cost-এর বিষয়টি বেশি গুরুত্বপূর্ণ।
Bank
ব্যাঙ্কগুলিকে notification-এর নির্দেশনা মেনে চলতে হবে।
Payment system provider
নির্দিষ্ট payment modes-এর ক্ষেত্রে সরাসরি বা পরোক্ষভাবে charge আরোপের বিষয়ে নতুন notification গুরুত্বপূর্ণ।
কেন্দ্রীয় সরকারের বিজ্ঞপ্তির আইনি ভিত্তি কী?
নতুন notification জারি হয়েছে Payment and Settlement Systems Act, 2007-এর Section 10A-এর অধীনে।
এই আইনি বিধানের অধীনেই কেন্দ্রীয় সরকার নির্দিষ্ট electronic modes of payment-কে no-charge protection-এর আওতায় নির্ধারণ করেছে।
১৪ সেপ্টেম্বরের notification-এ RuPay-powered debit card এবং ₹২,০০০ পর্যন্ত UPI transaction নির্দিষ্ট করা হয়েছে। (Gazette Tracker)
সরাসরি এবং পরোক্ষ চার্জ—দুটিই গুরুত্বপূর্ণ
নতুন নিয়মের আরেকটি গুরুত্বপূর্ণ দিক হল শুধু direct charge নয়, indirect charge-এর কথাও বলা হয়েছে।
Notification অনুযায়ী নির্দিষ্ট payment modes ব্যবহার করে টাকা প্রদান বা গ্রহণের ক্ষেত্রে bank বা system provider সরাসরি বা পরোক্ষভাবে charge আরোপ করতে পারবে না। (Gazette Tracker)
অর্থাৎ শুধু “transaction fee” নাম দিয়ে সরাসরি টাকা নেওয়া নয়, অন্য কোনও পরোক্ষ উপায়ে charge আরোপের বিষয়টিও বিধানের আওতায় রয়েছে।
সাধারণ ব্যবহারকারীর জন্য বাস্তবে কী অর্থ?
বাস্তব জীবনে বিষয়টি খুব সহজ।
আপনি যদি প্রতিদিনের ছোটখাটো কেনাকাটার জন্য UPI ব্যবহার করেন, তাহলে ₹২,০০০ পর্যন্ত payment নিয়ে নতুন নিয়মে স্পষ্ট no-charge protection রয়েছে।
আর বড় payment করলে এখনই আতঙ্কিত হয়ে UPI ব্যবহার বন্ধ করার কোনও কারণ নেই।
বরং বুঝতে হবে—₹২,০০০-এর বেশি transaction এখন ওই নির্দিষ্ট statutory protection-এর বাইরে। কিন্তু কোনও নির্দিষ্ট fee চালু হয়েছে কি না, সেটি আলাদা প্রশ্ন।
বর্তমান notification কোনও fixed rate ঘোষণা করছে না। (NewsDrum)
সোশ্যাল মিডিয়ায় ছড়ানো কোন কথাগুলি ভুল হতে পারে?
নতুন নিয়ম প্রকাশের পর কয়েকটি misleading headline দেখা দিতে পারে।
যেমন:
“₹২,০০০-এর বেশি UPI করলেই চার্জ।”
এটি notification-এর সরাসরি অর্থ নয়।
আবার:
“UPI-তে সর্বোচ্চ ₹২,০০০ পাঠানো যাবে।”
এটিও ভুল ব্যাখ্যা।
আরও একটি ভুল ধারণা হতে পারে:
“UPI এখন থেকে পুরোপুরি paid হয়ে গেল।”
এটিও সঠিক নয়।
সঠিক বিষয় হল—₹২,০০০ পর্যন্ত UPI transaction-এর no-charge protection স্পষ্টভাবে নির্ধারণ করা হয়েছে; ₹২,০০০-এর বেশি transaction-এর জন্য এই notification কোনও automatic fee ঘোষণা করেনি।
ব্যবসায়ীদের জন্য বিষয়টি কেন গুরুত্বপূর্ণ?
যাঁরা ব্যবসা করেন এবং নিয়মিত QR code-এর মাধ্যমে payment গ্রহণ করেন, তাঁদের জন্য UPI-এর fee structure অত্যন্ত গুরুত্বপূর্ণ।
কারণ একটি দোকানে প্রতিদিন যদি শত শত UPI payment আসে, তাহলে payment processing-এর খরচের বিষয়টি ব্যবসার সঙ্গে সরাসরি যুক্ত হতে পারে।
MDR নিয়ে আলোচনা মূলত এই payment ecosystem-এর খরচের সঙ্গে সম্পর্কিত।
তবে নতুন notification থেকে এখনই ধরে নেওয়া যাবে না যে প্রতিটি merchant transaction-এর উপর একটি নির্দিষ্ট MDR rate কার্যকর হয়ে গেছে।
UPI কি ভবিষ্যতে paid হতে পারে?
এই প্রশ্নের উত্তর এখনই নিশ্চিতভাবে দেওয়া সম্ভব নয়।
কারণ নতুন notification-এর মূল বিষয় হল কোন payment modes-এর ক্ষেত্রে no-charge protection থাকবে তা নির্দিষ্ট করা।
ভবিষ্যতে payment ecosystem-এর fee structure নিয়ে সরকার, ব্যাঙ্ক, payment service provider এবং অন্যান্য stakeholders-এর মধ্যে নীতি পরিবর্তন হতে পারে।
কিন্তু ১৪ সেপ্টেম্বরের notification নিজে থেকে ₹২,০০০-এর বেশি UPI-এর উপর কোনও নির্দিষ্ট charge চালু করেনি।
তাই ভবিষ্যৎ নিয়ে অনুমানকে বর্তমান নিয়ম হিসেবে প্রচার করা ঠিক হবে না।
UPI ব্যবহারকারীদের এখন কী করা উচিত?
সাধারণ ব্যবহারকারীদের জন্য সবচেয়ে ভালো পদক্ষেপ হল আতঙ্কিত না হয়ে নিয়মটি বোঝা।
আপনি—
- UPI আগের মতো ব্যবহার করতে পারেন
- ₹২,০০০ পর্যন্ত transaction-এর no-charge protection সম্পর্কে নিশ্চিত থাকতে পারেন
- বড় payment-এর ক্ষেত্রে নিজের ব্যাঙ্কের বর্তমান terms দেখে নিতে পারেন
- transaction history নিয়মিত পরীক্ষা করতে পারেন
- অচেনা charge দেখলে ব্যাঙ্কের সঙ্গে যোগাযোগ করতে পারেন
- কোনও দোকান আলাদা “UPI charge” চাইলে কারণ জানতে পারেন
UPI payment-এর সময় সতর্ক থাকুন
চার্জের বিষয়টি ছাড়াও UPI ব্যবহারের সময় cyber fraud নিয়ে সতর্ক থাকা জরুরি।
কখনও—
- UPI PIN কাউকে বলবেন না
- OTP শেয়ার করবেন না
- অচেনা QR code scan করবেন না
- টাকা পেতে গিয়ে PIN দেবেন না
- অজানা payment request অনুমোদন করবেন না
- screen-sharing app দিয়ে অপরিচিত কাউকে ফোনের নিয়ন্ত্রণ দেবেন না
UPI-এর convenience যত বাড়ছে, ডিজিটাল নিরাপত্তার গুরুত্বও তত বাড়ছে।
UPI চার্জ নিয়ে গুরুত্বপূর্ণ বিভ্রান্তি দূর করুন
ভুল ধারণা: ₹২,০০০-এর বেশি UPI করা যাবে না
সঠিক: ₹২,০০০ transaction limit নয়; এটি এই notification-এর no-charge protection threshold।
ভুল ধারণা: ₹২,০০০-এর বেশি করলেই ₹১০ বা ₹২০ কেটে নেবে
সঠিক: এমন কোনও fixed charge এই notification-এ ঘোষণা করা হয়নি।
ভুল ধারণা: UPI পুরোপুরি paid হয়ে গেল
সঠিক: ₹২,০০০ পর্যন্ত UPI transaction-এর জন্য no-charge protection স্পষ্ট করা হয়েছে।
ভুল ধারণা: RuPay card-এরও ₹২,০০০ limit
সঠিক: notification-এ ₹২,০০০ সীমাটি UPI transaction-এর সঙ্গে যুক্ত; RuPay debit card আলাদাভাবে specified হয়েছে। (Gazette Tracker)
নতুন নিয়মের ভালো দিক কী?
এই notification-এর সবচেয়ে বড় সুবিধা হল ছোট-value digital payments-এর ক্ষেত্রে একটি স্পষ্ট আইনি সুরক্ষা তৈরি করা।
ছোট ব্যবসা এবং সাধারণ consumers—দুই পক্ষই digital payment-এর ecosystem-এর গুরুত্বপূর্ণ অংশ।
₹২,০০০ পর্যন্ত UPI transaction-এর ক্ষেত্রে direct বা indirect charge নিষিদ্ধ করার ফলে ছোট payment নিয়ে অনিশ্চয়তা কমতে পারে।
কোথায় এখনও প্রশ্ন রয়েছে?
সবচেয়ে বড় প্রশ্ন হল ₹২,০০০-এর বেশি UPI transaction-এর ভবিষ্যৎ fee structure।
কারণ notification-এর protected list-এ ₹২,০০০-এর বেশি UPI transaction নেই।
তবে এখনই বলা যাবে না যে আগামী দিনেই customer-এর কাছ থেকে charge নেওয়া শুরু হবে।
বর্তমানে কোনও নির্দিষ্ট MDR rate বা নতুন customer charge এই notification-এ ঘোষণা করা হয়নি। (NewsDrum)
তাই ভবিষ্যৎ policy এবং সংশ্লিষ্ট কর্তৃপক্ষের পরবর্তী সিদ্ধান্তের দিকে নজর রাখতে হবে।
আরও সহজ করে বললে
আপনি যদি শুধু এই তিনটি কথা মনে রাখেন, তাহলেই নতুন নিয়মটি বুঝে যাবেন:
প্রথম: ₹২,০০০ পর্যন্ত UPI transaction-এর no-charge protection রয়েছে।
দ্বিতীয়: ₹২,০০০-এর বেশি UPI করা নিষিদ্ধ নয়।
তৃতীয়: ₹২,০০০-এর বেশি UPI করলেই এখনই কোনও automatic charge দিতে হবে—এমন নিয়ম ঘোষণা হয়নি।
এই তিনটি বিষয়ই বর্তমান পরিস্থিতির সবচেয়ে গুরুত্বপূর্ণ সারাংশ।
Last FAQ
১. ₹২,০০০ পর্যন্ত UPI কি সম্পূর্ণ ফ্রি?
নতুন কেন্দ্রীয় বিজ্ঞপ্তিতে ₹২,০০০ পর্যন্ত UPI transaction-কে এমন payment mode হিসেবে নির্দিষ্ট করা হয়েছে যার ক্ষেত্রে bank বা system provider সরাসরি বা পরোক্ষভাবে charge আরোপ করতে পারবে না। (Gazette Tracker)
২. ₹২,০০০-এর বেশি UPI করলে কি চার্জ লাগবে?
এখনই এমন কোনও নির্দিষ্ট charge ঘোষণা হয়নি। তবে ₹২,০০০-এর বেশি UPI transaction নতুন notification-এর নির্দিষ্ট no-charge protection-এর মধ্যে নেই।
৩. ₹৫,০০০ UPI করলে কি অ্যাকাউন্ট থেকে টাকা কেটে নেবে?
শুধু ₹৫,০০০ UPI করার কারণে নতুন notification অনুযায়ী কোনও নির্দিষ্ট fee কেটে নেওয়ার নিয়ম ঘোষণা হয়নি।
৪. ₹১০,০০০ UPI করা যাবে?
₹২,০০০ সীমাটি UPI transaction করার সর্বোচ্চ limit নয়। UPI-এর transaction limit আপনার ব্যাঙ্ক ও সংশ্লিষ্ট payment service-এর নিয়ম অনুযায়ী নির্ধারিত হতে পারে।
৫. UPI কি পুরোপুরি paid হয়ে গেল?
না। ₹২,০০০ পর্যন্ত UPI transaction-এর ক্ষেত্রে no-charge protection স্পষ্টভাবে রাখা হয়েছে।
৬. ₹২,০০০-এর বেশি UPI কি নিষিদ্ধ?
না। এমন কোনও নিষেধাজ্ঞা এই notification-এ নেই।
৭. বন্ধু বা আত্মীয়কে ₹৫,০০০ পাঠালে কী হবে?
₹৫,০০০ transaction ₹২,০০০ পর্যন্ত protected category-র মধ্যে নেই। কিন্তু এই notification ওই payment-এর উপর কোনও নির্দিষ্ট customer fee ঘোষণা করেনি।
৮. দোকানে ₹৩,০০০ UPI করলে কি অতিরিক্ত টাকা দিতে হবে?
এই notification নিজে থেকে ₹৩,০০০ merchant payment-এর উপর কোনও নির্দিষ্ট অতিরিক্ত customer fee ঘোষণা করেনি।
৯. MDR কী?
MDR হল Merchant Discount Rate—ডিজিটাল merchant payment ecosystem-এর সঙ্গে সম্পর্কিত একটি fee/rate কাঠামো।
১০. নতুন notification-এ কি MDR rate নির্ধারণ করা হয়েছে?
না। নতুন notification-এর মূল বিষয় হল নির্দিষ্ট payment modes-এ charge নিষিদ্ধ করা; এতে কোনও নতুন নির্দিষ্ট MDR rate ঘোষণা করা হয়নি। (NewsDrum)
১১. RuPay debit card-এ কি ₹২,০০০ limit?
Notification-এ RuPay-powered debit card এবং ₹২,০০০ পর্যন্ত UPI আলাদাভাবে উল্লেখ করা হয়েছে। তাই UPI-এর ₹২,০০০ threshold-কে একইভাবে RuPay debit card-এর উপর প্রয়োগ করা ঠিক নয়। (Gazette Tracker)
১২. কে এই নতুন notification প্রকাশ করেছে?
অর্থ মন্ত্রকের Department of Financial Services এই notification জারি করেছে। এটি Payment and Settlement Systems Act, 2007-এর Section 10A-এর অধীনে প্রকাশিত হয়েছে। (Gazette Tracker)
১৩. notification কবে প্রকাশিত হয়েছে?
১৪ সেপ্টেম্বর ২০২৬ তারিখে notification জারি হয়েছে। (Gazette Tracker)
১৪. ₹২,০০০-এর বেশি UPI নিয়ে এখনই ভয় পাওয়ার কারণ আছে?
না। বর্তমানে নতুন notification দেখে এমন বলা যায় না যে ₹২,০০০-এর বেশি UPI করলেই সাধারণ গ্রাহকের কাছ থেকে automatic fee কেটে নেওয়া হবে।
Table of Contents
Summary
UPI ব্যবহারকারীদের জন্য কেন্দ্রীয় সরকারের নতুন বিজ্ঞপ্তি নিয়ে যে আলোচনা শুরু হয়েছে, তার মূল বিষয়টি আসলে ₹২,০০০-এর বেশি UPI payment-এর উপর এখনই কোনও চার্জ চালু হয়েছে কি না, সেটি নয়; বরং কোন UPI transaction-এর ক্ষেত্রে আইনগতভাবে no-charge protection স্পষ্টভাবে প্রযোজ্য, সেটি।
১৪ সেপ্টেম্বর ২০২৬ তারিখে অর্থ মন্ত্রকের Department of Financial Services-এর notification অনুযায়ী RuPay-powered debit card এবং ₹২,০০০ পর্যন্ত UPI transactions নির্দিষ্ট electronic modes হিসেবে চিহ্নিত হয়েছে। এই payment modes ব্যবহার করে টাকা পাঠানো বা গ্রহণকারী ব্যক্তির উপর ব্যাঙ্ক বা system provider সরাসরি কিংবা পরোক্ষভাবে charge আরোপ করতে পারবে না। (Gazette Tracker)
তবে সবচেয়ে গুরুত্বপূর্ণ বিষয় হল, ₹২,০০০-এর বেশি UPI transaction করলেই গ্রাহকের কাছ থেকে এখনই নির্দিষ্ট কোনও charge নেওয়া হবে—এমন নিয়ম এই notification-এ নেই। ₹২,০০০-এর বেশি UPI transaction শুধু এই নির্দিষ্ট no-charge protection-এর বাইরে রয়েছে।
অর্থাৎ ₹৫,০০০ বা ₹১০,০০০ UPI করলেই যে সঙ্গে সঙ্গে নির্দিষ্ট fee কেটে নেওয়া হবে, এমন কথা বলা সঠিক নয়। একইভাবে এটাও বলা যাবে না যে UPI-তে এখন সর্বোচ্চ ₹২,০০০ পাঠানো যাবে। ₹২,০০০ হল এখানে no-charge protection-এর threshold, UPI-এর সাধারণ transaction limit নয়।
MDR নিয়েও একইভাবে সতর্ক থাকা দরকার। MDR নিয়ে payment ecosystem-এ আলোচনা থাকলেও এই নতুন notification কোনও নির্দিষ্ট নতুন MDR rate ঘোষণা করেনি। (NewsDrum)
তাই সাধারণ UPI ব্যবহারকারীদের জন্য আপাতত মূল বার্তা খুব পরিষ্কার—₹২,০০০ পর্যন্ত UPI transaction-এর ক্ষেত্রে no-charge protection রয়েছে। ₹২,০০০-এর বেশি UPI payment নিষিদ্ধ নয় এবং এই notification-এর মাধ্যমে তার উপর কোনও automatic customer charge চালু করা হয়নি।
ভবিষ্যতে UPI fee structure নিয়ে কোনও নতুন সরকারি সিদ্ধান্ত বা notification এলে তখন সেটি আলাদাভাবে প্রযোজ্য হবে। তাই সোশ্যাল মিডিয়ার অসম্পূর্ণ headline দেখে আতঙ্কিত না হয়ে সর্বশেষ সরকারি নির্দেশিকা এবং ব্যাঙ্কের official communication অনুসরণ করাই সবচেয়ে নিরাপদ।
সবচেয়ে সহজ ভাষায়: ₹২,০০০ পর্যন্ত UPI-তে চার্জ নেওয়া যাবে না; ₹২,০০০-এর বেশি UPI করলেই এখনই চার্জ দিতে হবে—এমন নিয়ম এখনও ঘোষণা হয়নি।